文|老鱼儿
编辑|杨旭然
今年8月中旬锅圈中期业绩发布会的现场,董事长杨明超的一句感慨被多家媒体记录下来:
什么时候锅圈爆发了,我就可以退休了。
当时说出这句话的时候,锅圈刚刚交出一份看上去相当不错的半年成绩单。
2026年上半年,锅圈实现营收39.47亿元,同比增长21.8%;净利润2.13亿元,同比增长12.1%,营收与利润双双保持正向增长。其门店数量也站上12198家的新台阶,万店规模的底盘还在继续扩张。
二级市场给出的反馈却和这份财报形成强烈反差。自今年4月股价冲至今年高点4.74港元之后,锅圈股价便一路震荡下行,6月25日盘中最低触及1.65港元。
锅圈今年股价跌幅超过50%,相对历史高点跌幅更是超过八成,出现了业绩向上、股价向下的割裂局面。
资本市场从来不会单纯看营收数字。WhatsApp网页版在投资者眼中,锅圈过去赖以估值的核心叙事,就是高速拓店带来的规模红利,万店网络撑起了市场对它的想象空间。
门店突破一万两千家之后,单纯依靠开店拉动增长的逻辑,已经彻底摸到了天花板。但迄今为止,公司还没能拿出一套能够说服市场的全新增长故事。
本文是来自《巨潮WAVE》内容团队的深度价值文章,欢迎您多平台关注。
经营底色
翻开锅圈2026年半年报,最直观的矛盾,就是收入增速与利润增速的持续错位。
上半年锅圈营收同比上涨21.8%,但净利润增速只有12.1%,利润增速足足落后收入增速接近10个百分点,归母净利润增速也仅有15%左右。对于一家靠加盟模式跑出来的企业来说,增收不增利绝非短期波动,而是需要警惕的中长期信号。
毛利率和净利率的同步下滑,进一步印证了盈利能力的承压。
财报数据显示,锅圈2026上半年整体毛利率为21.5%,较去年同期下降0.6个百分点;净利率由去年同期5.9%回落至5.4%。
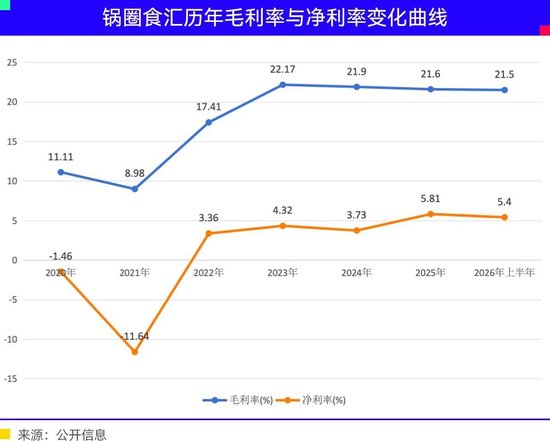
锅圈在财报中对此作出解释,毛利率下滑一方面源于金枕榴莲果肉这类非火锅烧烤新品类的引入,拉低了集团整体毛利水平;另一方面,部分上游原材料价格上涨也带来成本压力。
此前为了拓宽消费场景、寻找新的增量,锅圈跳出传统火锅烧烤食材的舒适区,引入烘焙、水果等全新SKU,选择用牺牲毛利的方式换取品类扩张和销售规模。
文章来源:https://finance.sina.com.cn/tech/csj/2026-09-08/doc-inirauia4785485.shtml